Что сравнивать
Всегда сравнивайте минимум два состояния: исходный вариант → вариант с проектом. Или несколько вариантов: вариант 1 → вариант 2 → вариант 3. Без сравнения экономическая часть превращается в набор цифр.
Исходные данные
Исходные данные оформляют таблицей. Ниже — пример для ПЭС с водородным накопителем энергии.
Таблица 1.12 — Объёмы строительных работ, млн м³
| Наименование | Значение |
|---|---|
| Подводная выемка мягких грунтов | 62,34 |
| Подводная выемка скальных грунтов | 8,33 |
| Железобетон | 11,58 |
| Бетон (в т. ч. литой) | 10,81 |
| Песчаная засыпка (балласт) | 1,73 |
| Каменная наброска западной плотины | 0,41 |
| Каменная наброска восточной плотины | 0,2 |
Источник объёмов строительных работ нужно указать: «Объёмы строительных работ посчитаны по чертежам наплавного модуля и каменно-набросных плотин».
Объём реализации продукции
Если проектируется ГЭС или ГАЭС:
$$ V_{\text{р}}^{(t)} = \text{Э}_{\text{нетто}}^{(t)} \cdot \text{Ц}^{(t)}, $$где $\text{Э}_{\text{нетто}}^{(t)}$ — прогнозная выработка электроэнергии в году $t$ за исключением потребления собственных нужд и сетевых потерь, млрд кВт·ч; $\text{Ц}^{(t)}$ — прогнозный тариф оптовой продажи электроэнергии в том же году, ₽/кВт·ч.
Если проектируется ПЭС с водородным накопителем энергии:
$$ V_{\text{р}}^{(t)} = M_{\text{нетто}}^{(t)} \cdot \text{Ц}^{(t)}, $$где $M_{\text{нетто}}^{(t)}$ — прогнозный годовой объём производства водорода нетто, т; $\text{Ц}^{(t)}$ — прогнозный тариф продажи «зелёного» водорода в том же году, ₽/т.
Расчёт снижения топливных затрат
Если работа связана с проектированием ГАЭС:
$$ \Delta \text{З}_{\text{т}} = \text{З}_{\text{т}} \cdot \left(B_{\text{т}}^{\text{исх}} - B_{\text{т}}^{\text{нов}}\right), \tag{1.32} $$где $\text{З}_{\text{т}}$ — замыкающие затраты на топливо, ₽/т.у.т.; $B_{\text{т}}^{\text{исх}}$, $B_{\text{т}}^{\text{нов}}$ — суммарные годовые объёмы потребления топлива на ТЭС до и после строительства ГАЭС, т.у.т.
Пример. Снижение суммарного годового объёма потребления топлива на ТЭС составляет 616 500 т.у.т.; при замыкающих затратах на топливо 17 400 ₽/т.у.т. годовая экономия средств равна:
$$ \Delta \text{З}_{\text{т}} = 17\,400 \cdot 616\,500 = 10{,}73\ \text{млрд ₽ в ценах 2025 г.} $$Капитальные затраты
Согласно сборнику укрупнённых показателей стоимости для обосновывающих материалов строительства ГЭС и ГАЭС (УПС-84), капитальные затраты включают в себя затраты по главам сводного сметно-финансового расчёта:
- подготовка территории строительства;
- строительно-монтажные работы;
- объекты подсобного хозяйства;
- объекты энергетического хозяйства;
- объекты транспортного хозяйства и связи;
- наружные сети и сооружения водоснабжения, теплоснабжения;
- благоустройство и озеленение территории;
- временные здания и сооружения, включая разборку;
- прочие работы и затраты;
- содержание дирекции и авторский надзор;
- подготовка эксплуатационных кадров;
- проектные и изыскательские работы;
- работы и затраты по созданию водохранилища.
Пример расчёта затрат по главе № 2 представлен ниже. Итоговые затраты на строительно-монтажные работы с учётом увеличения стоимости на 10 % из-за неполноты номенклатуры (в ценах 1984 г.):
$$ K_{\text{СМР}}^{1984} = 1{,}1 \left(K_{\text{ГТС}}^{1984} + K_{\text{ОЭОиВО}}^{1984} + K_{\text{М}}^{1984} + K_{\text{ГМОиКО}}^{1984}\right), \tag{1.33} $$ $$ K_{\text{СМР}}^{1984} = 1{,}1 \cdot (8\,158{,}72 + 1\,882{,}89 + 287{,}97 + 102{,}43) \cdot 10^6 = 11\,475{,}21\ \text{млн ₽}, $$где $K_{\text{ГТС}}^{1984} = 8\,158{,}72$ млн ₽ — суммарная величина капиталовложений в гидротехнические сооружения;
$K_{\text{ОЭОиВО}}^{1984} = 1\,882{,}89$ млн ₽ — суммарные капиталовложения в основное энергетическое оборудование и вспомогательное оборудование;
$K_{\text{М}}^{1984} = 287{,}97$ млн ₽ — капиталовложения в монтаж основного энергетического оборудования и вспомогательного оборудования;
$K_{\text{ГМОиКО}}^{1984} = 102{,}43$ млн ₽ — сметная стоимость гидромеханического оборудования и кранов.
В тексте ВКР укажите, какие статьи затрат включены в сметно-финансовый расчёт и какие главы не учитывались. Итоговые капиталовложения переводятся из цен 1984 года в текущие с помощью коэффициентов пересчёта, назначаемых консультантом с кафедры экономики в энергетике и промышленности.
Годовые издержки
Годовые издержки складываются из амортизационных отчислений и отчислений на ремонт гидроузла, заработной платы персонала, затрат на вспомогательные материалы, налоговых отчислений за водопользование и за владение имуществом, издержек на амортизацию и обслуживание сетевого хозяйства (для ГЭС и ГАЭС) либо берегового водородохранилища и магистральных водородопроводов (для ПЭС с водородным накопителем энергии), а также прочих издержек. Для определения себестоимости продукции необходимо провести расчёт каждой из перечисленных статей производственных затрат в отдельности.
Пример структуры основных издержек приведён в таблице 1.13.
Таблица 1.13 — Структура основных издержек ПЭС
| Наименование | млрд ₽ | % |
|---|---|---|
| Амортизационные отчисления | 40,42 | 59,5 |
| Издержки на ремонт | 11,98 | 17,6 |
| Издержки по заработной плате | 7,11 | 10,5 |
| Издержки на вспомогательные материалы | 1,64 | 2,4 |
| Издержки на водопользование | 0,04 | 0,1 |
| Прочие издержки | 6,78 | 10,0 |
| Всего | 67,97 | 100 |
Сроки строительства и распределение капиталовложений
Сроки строительства, момент пуска первого энергоблока и распределение капиталовложений для ГЭС и ГАЭС принимаются согласно «Справочным материалам для курсового и дипломного проектирования гидроэнергетических установок» (А.Ю. Александровский, Б.И. Силаев). В этих материалах приведены типовые графики строительства в зависимости от установленной мощности, типа плотины и компоновки гидроузла. Студент выбирает ближайший по параметрам аналог и переносит график на свой объект — с обязательной ссылкой на источник.
ПЭС выходит на полную мощность постепенно:
| Год | % мощности |
|---|---|
| 11-й | 12,5 |
| 12-й | 37,5 |
| 13-й | 62,5 |
| 14-й | 87,5 |
| 15-й | 100 |
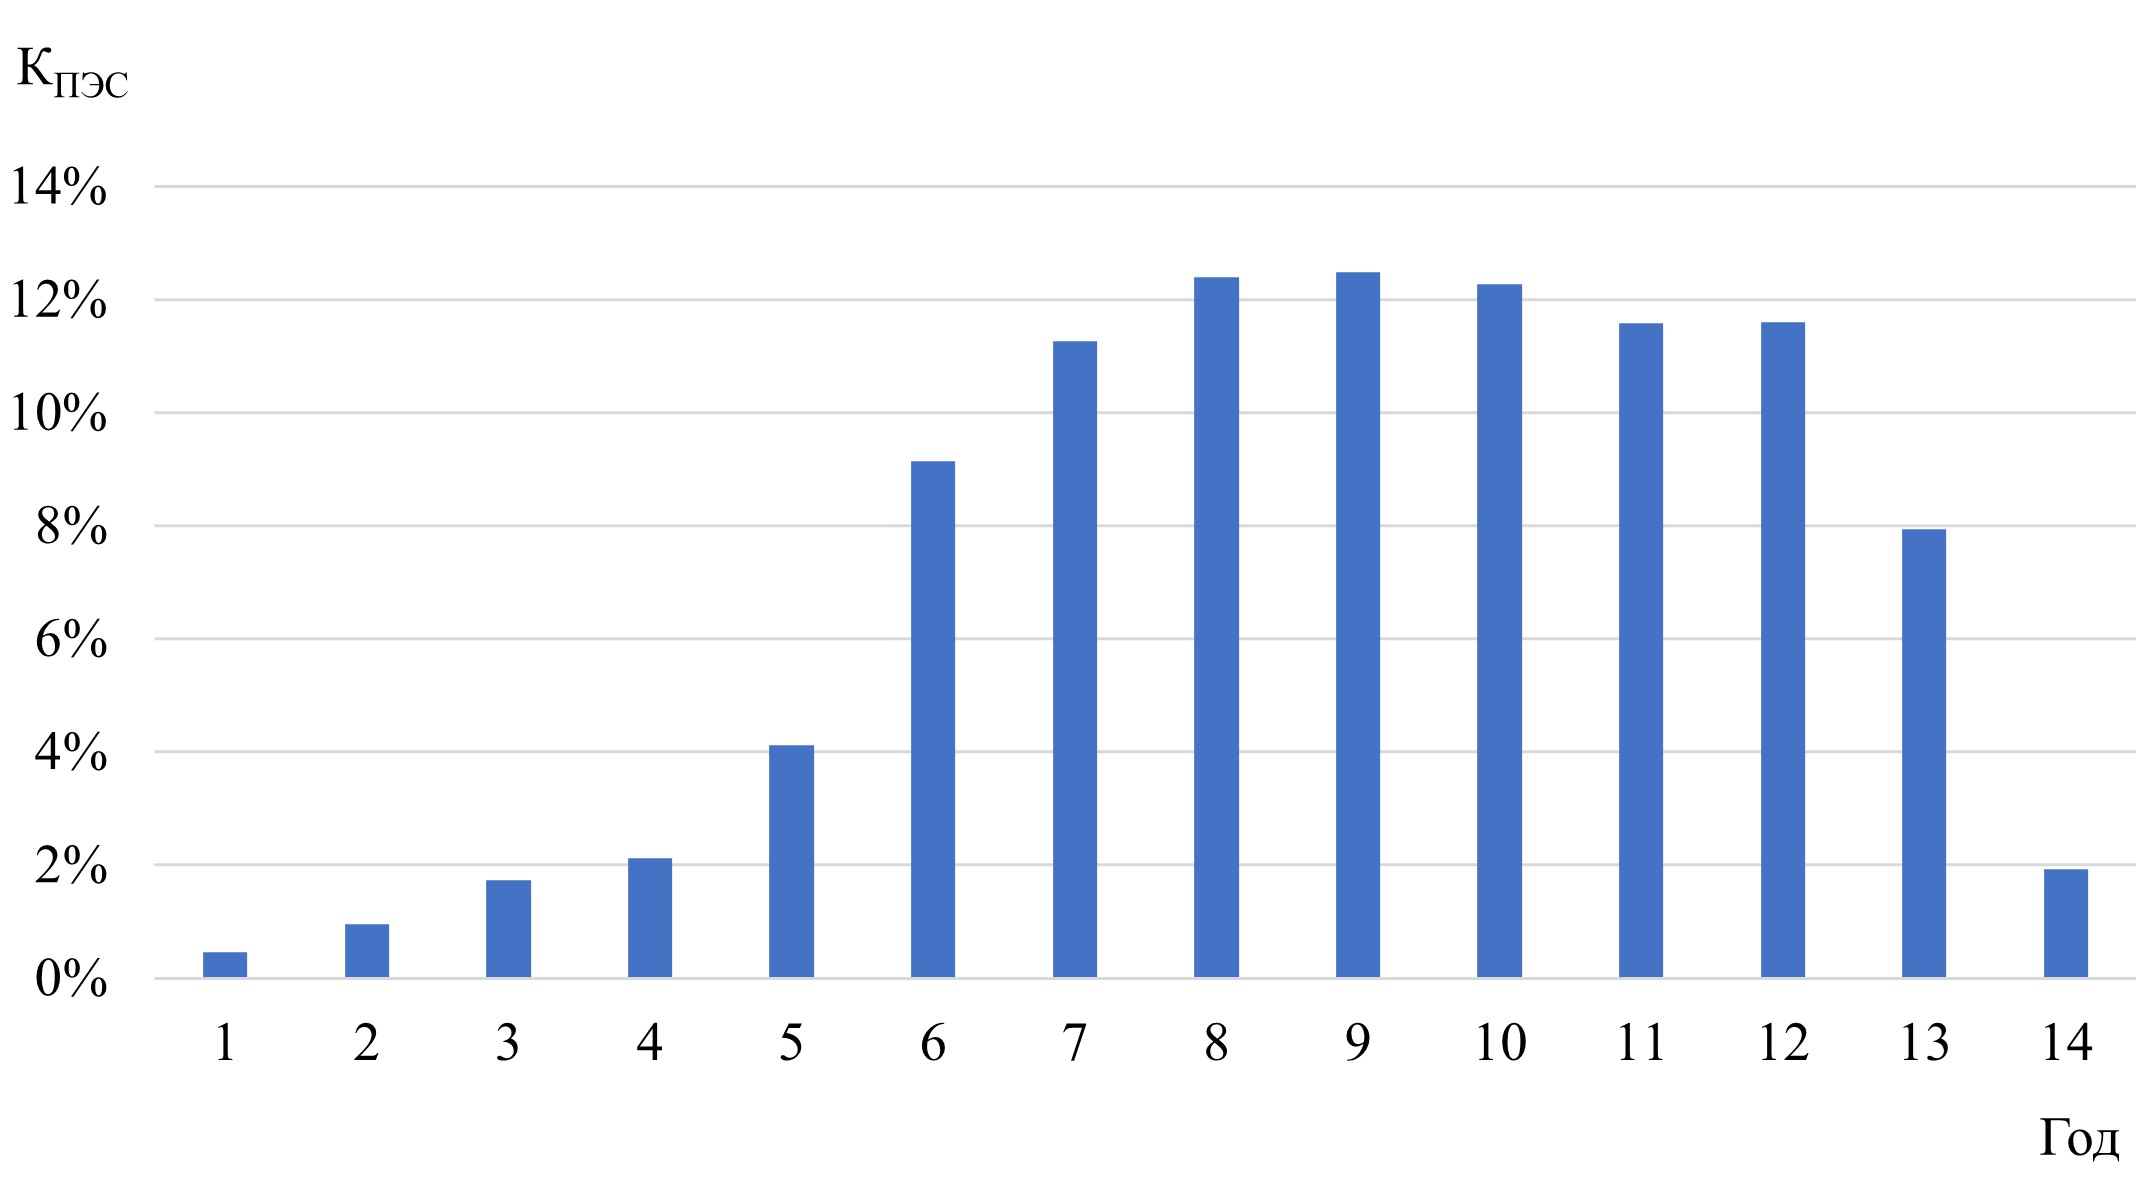
Типовой график капиталовложений в ПЭС с учётом НДС приведён на рисунке 1.6.
Расчёт показателей экономической деятельности
Оценка эффективности капиталовложений базируется на результатах деятельности гидроэнергетического объекта. Чтобы получить эти параметры, необходимо произвести табличный расчёт. По каждому году периода существования объекта определяются величины, перечисленные ниже.
1. Балансовая стоимость:
$$ K_{\text{б}}^{(t)} = \sum_{0}^{t}\left(\frac{K_{\text{НДС}}^{(t)}}{1+\alpha_{\text{НДС}}} - \text{И}_{\text{ам}}^{(t)}\right), \tag{1.34} $$где $K_{\text{НДС}}$ — капиталовложения с учётом НДС; $\alpha_{\text{НДС}}$ — ставка НДС; $\text{И}_{\text{ам}}$ — амортизационные отчисления.
2. Объём реализации продукции или снижение топливных затрат (см. п. «Объём реализации продукции» и «Расчёт снижения топливных затрат»).
3. Балансовая прибыль, налог на прибыль и чистая прибыль:
$$ \begin{aligned} \text{П}_{\text{б}}^{(t)} &= V_{\text{р}}^{(t)} - \text{И}_{\Sigma}^{(t)}, \\ \text{Н}_{\text{пр}}^{(t)} &= \text{П}_{\text{б}}^{(t)} \cdot \alpha_{\text{пр}}, \\ \text{П}_{\text{ч}}^{(t)} &= \text{П}_{\text{б}}^{(t)} - \text{Н}_{\text{пр}}^{(t)}, \end{aligned} $$где $\text{И}_{\Sigma}$ — суммарные годовые издержки; $\alpha_{\text{пр}}$ — ставка налога на прибыль. В последнем году расчётного периода к чистой прибыли добавляется балансовая стоимость основных средств.
4. Чистый поток платежей и чистый доход:
$$ \begin{align} \text{ЧП}^{(t)} &= \text{П}_{\text{ч}}^{(t)} + \text{И}_{\text{ам}}^{(t)} - K_{\text{НДС}}^{(t)}, \tag{1.38}\\ \text{ЧД} &= \sum_{t=0}^{T_{\text{РП}}} \text{ЧП}^{(t)}, \tag{1.39} \end{align} $$где $T_{\text{РП}}$ — расчётный период оценки экономической деятельности (принимается по аналогии со схожими гидроэнергетическими объектами).
5. Коэффициент приведения, чистый приведённый поток платежей и чистый приведённый доход:
$$ \begin{align} \beta^{(t)} &= \frac{1}{(1+E_{\text{н}})^{t}}, \tag{1.40}\\ \text{ЧП}_{\text{п}}^{(t)} &= \text{ЧП}^{(t)} \cdot \beta^{(t)}, \tag{1.41}\\ \text{ЧД}_{\text{п}} &= \sum_{t=0}^{T_{\text{РП}}} \text{ЧП}_{\text{п}}^{(t)}, \tag{1.42} \end{align} $$где $E_{\text{н}}$ — норма приведения, как правило, включающая в себя минимальную казначейскую ставку по государственным облигациям и поправку на риск.
6. Приведённые капиталовложения, сумма приведённых вложений и индекс доходности:
$$ \begin{align} K_{\text{п}}^{(t)} &= K_{\text{НДС}}^{(t)} \cdot \beta^{(t)}, \tag{1.43}\\ \Sigma K_{\text{п}} &= \sum_{t=0}^{T_{\text{РП}}} K_{\text{п}}^{(t)}, \tag{1.44}\\ I_{\text{д}} &= 1 + \frac{\text{ЧД}_{\text{п}}}{\Sigma K_{\text{п}}}. \tag{1.45} \end{align} $$Расчёты показателей экономической деятельности по приведённым выше выражениям рекомендуется выполнять табличным методом.
Сравнение вариантов
Если вариантов несколько, используйте таблицу.
Таблица 1.14 — Результаты расчётов показателей экономической деятельности ПЭС с водородным накопителем энергии при минимальном и максимальном прогнозных тарифах на «зелёный» водород
| Показатель | $\text{Ц}_{\text{min}}$ | $\text{Ц}_{\text{max}}$ |
|---|---|---|
| Простой срок окупаемости $\text{Т}_{\text{ок}}$ | — | 50 лет |
| Приведённый срок окупаемости $\text{Т}_{\text{опк}}$ | — | 36,16 |
| Чистый доход $\text{ЧД}$, млрд ₽ | −2524,53 | −1092,31 |
| Чистый приведённый доход $\text{ЧД}_{\text{п}}$, млрд ₽ | −2057,49 | 0,48 |
| Индекс доходности $I_{\text{д}}$ | 0,03 | 1,02 |
Вывод: «Выполненный анализ свидетельствует, что при максимальном тарифе продажи „зелёного“ водорода строительство ПЭС является возможным с экономической точки зрения, однако показатели эффективности неблагоприятны».
При отрицательной экономической эффективности
Не любой гидроэнергетический объект экономически эффективен без государственной поддержки. Если расчёт показывает отрицательную эффективность, в ВКР предлагают комплекс мер, которые могут помочь её добиться.
Первая группа мер — налоговые. Возможна отмена НДС на этапе строительства. Возможно освобождение от налога на имущество до окончания строительства с последующим применением пониженной ставки до окончания расчётного срока окупаемости. Возможно освобождение от налога на прибыль до окончания расчётного срока окупаемости.
Вторая группа — снижение капитальных вложений. Капвложения без НДС можно уменьшить за счёт более тщательной проработки обосновывающих материалов и сокращения непредвиденных затрат. Это не «приукрашивание» сметы, а устранение лишних запасов, которые закладывают в проект на ранних стадиях.
Третья группа — оптимизация издержек. Например, сокращение затрат на обслуживание основного энергетического оборудования за счёт перехода к планированию ремонтов по техническому состоянию. Это решение требует дополнительного технико-экономического обоснования — одного желания «сэкономить» недостаточно.
В ВКР обязательно покажите, какие именно меры вы предлагаете, как они повлияют на показатели эффективности (появляются ли положительные $\text{ЧД}$, $\text{ЧД}_{\text{п}}$, индекс доходности становится больше 1) и какие риски при этом возникают.
Оценка риска
Для оценки риска необходимо найти критический объём производства в первый год после окончания расчётного срока окупаемости и прекращения действия налоговых льгот (при их наличии):
$$ V_{\text{кр}} = \frac{\text{И}_{\Sigma}^{(t)}}{V_{\text{р}}^{(t)}}. \tag{1.46} $$Проект считается устойчивым, если критический объём производства меньше 75 %: даже при неблагоприятном изменении цен и объёмов производство остаётся рентабельным.
Типичные ошибки
- Экономика не связана с проектируемым объектом.
- Нет исходных данных.
- Нет источника цен и тарифов.
- Сравнивается только один вариант.
- Срок окупаемости посчитан без капитальных затрат.
- Экономическая эффективность заявлена без расчёта.
- Цены приведены без даты.
- При отрицательной экономической эффективности не предложены меры государственной поддержки.